|
آخرین بروز رسانی: ۲ اکتبر ۲۰۲۶
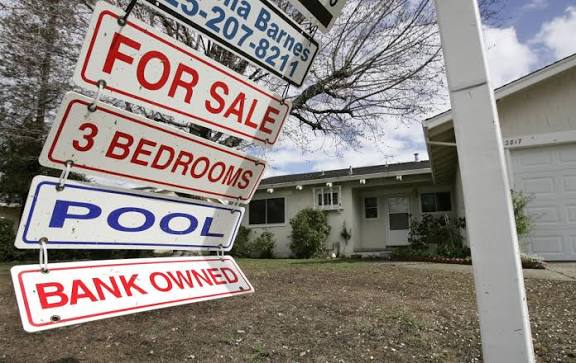
نه کسی میتواند خانه بخرد، نه کسی حاضر است خانهاش را بفروشد؛
داستان عجیب مسکن آمریکا و چرا در سوئد اوضاع اینقدر متفاوت است؟
استکهلمیان - تصور کنید خانهای دارید و برای خرید آن چند سال پیش وام مسکن
گرفتهاید با بهرهای حدود ۲ یا ۳ درصد.
حالا به شما بگویند اگر خانهتان را بفروشید و بخواهید خانه دیگری بخرید، باید
برای وام جدید حدود ۷،۲۸ درصد بهره بدهید و هزینه ماهانهتان هزاران کرون
افزایش پیدا کند.
چه کار میکنید؟ احتمالاً میگویید: «ولش کن! همین خانهای که دارم میمانم.»
حالا تصور کنید میخواهید برای اولین بار خانه بخرید. با دیدن نرخ ۷،۲۸ درصد
وام مسکن خواهید گفت: «با این پول اصلاً نمیشود خانه خرید.»
این دقیقاً همان مشکلی است که بازار مسکن آمریکا با آن روبهروست: خریدار
نمیتواند بخرد و صاحبخانه هم نمیخواهد بفروشد.
اما داستان حتی از این هم بدتر است. مشکل فقط نرخ بهره نیست؛ خود خانه هم گران
شده است. اگر قیمت خانهها همان قیمت چند سال قبل بود، میشد گفت مشکل اصلی فقط
نرخ بهره ۷،۲۸ درصدی است. اما اینطور نیست.
قیمت مسکن در آمریکا نیز طی سالهای اخیر بهشدت افزایش پیدا کرده است. یعنی
آمریکایی امروز با دو مشکل همزمان روبهروست: خانه گرانتر شده + وام خرید
خانه بسیار گرانتر شده است.
این دو عامل وقتی روی هم قرار میگیرند، قدرت خرید واقعی مردم را بهشدت کاهش
میدهند.
فرض کنید یک خانواده چند سال پیش میتوانست با درآمد خود یک خانه ۴۰۰ هزار
دلاری بخرد و برای آن وام نسبتاً ارزان بگیرد.
امروز همان خانه بهواسطه تورم به قیمت بسیار بالاتری رسیده است و خانواده برای
خرید آن مجبور است وام بسیار بزرگتری بگیرد؛ اما همین وام بزرگتر را باید با
نرخ بهرهای بیش از دو برابر نرخهای پایین سالهای گذشته پرداخت کند.
برای بخش بزرگی از مردم آمریکا، ترکیب این دو فشار، خرید خانه را عملاً بسیار
دشوار کرده است.
نرخ ۷،۲۸ درصد؛ عددی که بازار مسکن آمریکا را شوکه کرده است
طبق آمار فِرِدی مک، متوسط نرخ وام مسکن ثابت ۳۰ ساله در آمریکا در اول اکتبر
۲۰۲۶ به ۷،۲۸ درصد رسید. این نرخ فقط یک هفته قبل ۷،۰۳ درصد بود و یک سال قبل
حدود ۶،۳ درصد.
اما برای فهمیدن بزرگی این عدد، بهتر است آن را با زندگی روزمره مقایسه کنیم.
در آمریکا، بانک ها برخلاف بانک های سوئد حاضر نیستند به مردم وام با نرخ
شناور ارائه کنند و متعاقب آن وام مسکن با بهره شناور
اصلا عادی نیست. وام با بهره قفلشده ۳۰ ساله، معمولیترین نوع وام مسکن به شمار
میرود.
در سوئد، برعکس، معمولترین نوع وام، وام مسکن با بهره شناور است. مؤسسه
اس ب آ ب امروز (یکم اکتبر) وام مسکن شناور خود را با نرخ ۲،۵۶ درصد عرضه
میکند. حالا فرض کنیم فقط برای مقایسه، در هر دو کشور وام مسکن ۳ میلیون کرون
باشد. با نرخ ۲،۵۶ درصد، یعنی حدود ۶۴۰۰ کرون در ماه. اما همان ۳ میلیون کرون
با نرخ ۷،۲۸درصد، یعنی ۱۸،۲۰۰ کرون در ماه.
تفاوت؟ حدود ۱۱،۸۰۰ کرون در ماه یا حدود ۱۴۱ هزار و ۶۰۰ کرون در سال.
و دوباره تأکید کنیم که این فقط مقایسه هزینه بهره است و بازپرداخت اصل وام را
شامل نمیشود.
یعنی یک وام ۳ میلیون کرونی، فقط به دلیل اختلاف نرخ بهره، میتواند سالانه
حدود ۱۴۲ هزار کرون هزینه بهره بیشتری ایجاد کند.
حالا اگر قیمت خود خانه هم نسبت به گذشته صدها هزار دلار افزایش یافته باشد،
میتوان فهمید چرا خرید خانه برای بسیاری از آمریکاییها به یک مسئله بسیار
دشوار تبدیل شده است.
اگرچه در سوئد، ساختار وامهای مسکن و دورههای تثبیت نرخ با آمریکا متفاوت است
و مقایسه یکبهیک نیست. با این حال، برای درک هزینه بهره، اختلاف عددی بسیار
روشن است: ۲،۵۶ درصد در مقابل ۷،۲۸ درصد.
صاحبخانههای قدیمی هم نمیخواهند بفروشند
در سالهای گذشته، میلیونها آمریکایی توانستند وام مسکن با نرخهای بسیار
پایین، حتی حدود ۲ تا ۳ درصد، بگیرند. حالا فرض کنید فردی وام ۲،۵ درصدی دارد.
او به دلیل شغل، تحصیل، ازدواج یا هر دلیل دیگری میخواهد به شهر دیگری برود.
اگر خانه فعلی خود را بفروشد، برای خرید خانه جدید باید وام جدیدی بگیرد. اما
نرخ جدید ۷،۲۸ درصد است. یعنی او عملاً باید وام ارزان خود را بهکلی کنار
بگذارد و وام بسیار گرانتری بگیرد.
پس بسیاری از صاحبان خانه میگویند: «همینجا میمانم!»
این پدیده در آمریکا به اصطلاح «Lock-in Effect» یا «اثر قفلشدن» معروف است.
مردم در نرخ پایین قبلی قفل شدهاند.
بنابراین عرضه خانه برای فروش محدود میشود، در حالی که خریداران جدید هم به
دلیل نرخ بالای وام و قیمت بالای خانه عقب میکشند. به زبان خیلی ساده: خریدار
پول ندارد که با نرخ جدید و قیمت جدید بخرد؛ فروشنده هم نمیخواهد وام ارزان
خودش را از دست بدهد. نتیجه؟ بازار مسکن بهشدت کند و منجمد میشود.
یک هزینه سنگین دیگر: مالیات سالانه خانه
اما ماجرا در آمریکا حتی فقط به قیمت بالای مسکن و نرخ بهره ۷،۲۸ درصدی ختم
نمیشود.
صاحبخانه آمریکایی باید هر سال مالیات ملک (Property Tax) هم پرداخت کند؛
مالیاتی که معمولاً توسط دولتهای محلی و ایالتی دریافت میشود و برای تأمین
هزینههایی مانند مدارس، خدمات شهری و سایر هزینههای محلی استفاده میشود.
طبق آخرین آمار اداره سرشماری آمریکا، در سال ۲۰۲۴ میانه مالیات سالانه ملک
برای خانههای مالکنشین در آمریکا ۳۲۱۱ دلار بوده است. برای صاحبخانههایی
که وام مسکن دارند، این رقم به ۳۵۸۰ دلار در سال میرسد؛ یعنی تقریباً ۲۹۸ دلار در ماه، فقط مالیات ملک.
البته این رقم یک «میانه» برای کل آمریکاست و تفاوت بین ایالتها بسیار زیاد
است. در بعضی مناطق، مالیات ملک میتواند سر به هزاران دلار در سال بزند.
بنابراین اگر کسی فقط به قیمت خانه نگاه کند و بگوید «خب، این خانه ۵۰۰ هزار
دلار است»، در واقع بخش مهمی از داستان را ندیده است. در آمریکا، داشتن خانه
فقط پرداخت قسط وام نیست؛ هر سال باید هزینههای قابل توجه دیگری هم برای
مالیات و البته نگهداری آن پرداخت شود.
علاوه بر این، برای آپارتمان ها هزینه شارژ ماهانه به مدیریت ساختمان (HOA)
و برای خانه ها هزینه تعمیرات و نگهداری، حتی بتنهایی مبالغی قابل توجه است.
و وقتی نرخ بهره به ۷،۲۸ درصد رسیده و قیمت خانهها نیز بالا مانده، این
هزینههای جانبی فشار بیشتری بر بودجه خانوار وارد میکنند. اداره سرشماری
آمریکا در محاسبه هزینه مالکیت مسکن، علاوه بر وام، مخارجی از قبیل مالیات ملک، بیمه،
شارژ ماهانه، خدمات و هزینههای دیگر را در نظر میگیرد.
حالا یک سؤال جالبتر: چرا در سوئد اوضاع اینقدر متفاوت است؟
در سوئد، بانک ها، برخلاف بانک های آمریکایی، نرخ وام شناور هم به مشتریان ارائه میکنند
که عادی ترین نوع وام مسکن در این کشور است. همزمان نرخ وام مسکن بسیار
پایینتر از آمریکاست. نرخ وام مسکن شناور در روز اول اکتبر ۲۰۲۶ در مؤسسه اس
ب آ ب
۲،۵۶ درصد بوده است. این البته نرخ یک مؤسسه است و نباید آن را بهعنوان
میانگین کل وامهای مسکن سوئد معرفی کرد.
اما همین مقایسه ساده نشان میدهد فاصله میان هزینه تأمین مالی مسکن در دو کشور
چقدر زیاد شده است. و این در حالی است که آمریکاییها علاوه بر بهره بالاتر، با
قیمتهای بالای مسکن و مالیاتهای قابل توجه نیز روبهرو هستند. بنابراین مشکل
را باید اینطور دید: سه ضربه همزمان به خریدار آمریکایی.
ضربه اول: قیمت خانه. تورم و افزایش قیمت مسکن باعث شده برای خرید همان خانه
نسبت به گذشته پول بیشتری لازم باشد.
ضربه دوم: نرخ بهره. بعد از اینکه خریدار مجبور شد برای خانه گرانتر وام
بیشتری بگیرد، باید این وام بزرگتر را با نرخ حدود ۷،۲۸ درصد نیز پرداخت کند.
بنابراین قدرت خرید مسکن مردم از دو طرف تحت فشار قرار گرفته است.
ضربه سوم: مالیات بالای مسکن که هرچه محبوبیت شهر و محل بالاتر باشد، هزینه آن
نیز بیشتر است. در کالیفرنیا، اگر خانهای ۱ میلیون دلار ارزش داشته باشد،
بهطور تقریبی ۷۰۰۰ دلار در سال مالیات ملک میدهد؛ یعنی حدود ۵۸۳ دلار یا حدود
۶۰۰۰ کرون در ماه، فقط مالیات مسکن.
چرا سوئدیها باید قدر شرایط خودشان را بدانند؟
زندگی در سوئد بدون مشکل نیست. سوئدیها هم با تورم، مالیات، هزینه مسکن، قیمت
مواد غذایی و مشکلات اقتصادی خودشان روبهرو هستند.
اما وقتی صحبت از هزینه تأمین مالی مسکن، که بزرگترین بخش از هزینه هر خانوار
قشر متوسط
در دنیاست، مقایسه با آمریکا بسیار آموزنده است.
یک سوئدی میداند که نرخ پایین بهره به معنی ضعیف شدن ارزش کرون و گرانتر شدن
سفرهای خارجی است. اما همزمان میداند که سالانه دهها هزار کرون کمتر بابت
بهره وام مسکن خود پرداخت میکند.
یعنی یک تعطیلات گرانتر، در مقابل هزینه بسیار پایینتر تأمین مالی خانه. برای
خانوادهای که میلیونها کرون وام دارد، این تفاوت کوچک نیست.
داستان کرون و دلار
وقتی نرخ بهره در آمریکا بالا میرود، سرمایهگذاران جهانی بخش بیشتری از پول
خود را به سمت داراییهای دلاری میبرند تا بهره بیشتری دریافت کنند. برای
دریافت بهره در آمریکا، باید دلار خرید. افزایش تقاضا برای دلار به تقویت ارزش
آن کمک می کند.
این برای آمریکاییها یک خبر خوب دارد. ارزش دلار بالا رفته و مسافرتهایشان در
خارج از آمریکا ارزانتر میشود.
در طرف مقابل، کرون سوئد هم در برابر دلار ضعیفتر میشود، چون سرمایهگذاران
پولهای خود را از کرون به دلار تبدیل میکنند تا بهره بیشتری بگیرند. کاهش
تقاضا برای کرون به کاهش ارزش آن کمک می کند.
این برای سوئدیها یک خبر بد دارد؛ سفر خارجی و کالاهای وارداتی گرانتر
میشوند.
اما خبر عالی برای سوئد و سوئدیها این است که کالاها و خدمات کمپانی های سوئدی
برای خریداران خارجی ارزانتر میشوند و مردم نیز کالاهای داخلی را ترجیح
میدهند. این به صادرکنندگان سوئدی کمک میکند.
و خبر بد برای آمریکا و آمریکایی ها این است که کالاها و خدمات کمپانی های
آمریکایی
برای خریداران خارجی گرانتر میشوند و مردم نیز کالاهای خارجی ارزانتر را ترجیح
میدهند. این به صادرکنندگان آمریکایی ضرر می زند و در اینجاست که دونالد ترامپ
دست به دامان گمرک و مالیات می شود که کشورهای دیگر نیز مقابله به مثل می کنند.
به همین دلیل هم، یک پول ملی (دلار) ضعیف و نرخ بهره پایین، بمانند شرایط
سوئد، رویای دونالد ترامپ برای آمریکاست و او
حتی با رئیس بانک مرکزی آمریکا برای کاهش نرخ بهره و متعاقب آن کاهش ارزش دلار، درافتاده است. اما در آمریکا و
سوئد، بانک مرکزی یک نهاد مستقل است که وظیفه و هدف آن کنترل تورم است و از رئیسجمهور و نخستوزیر
هم دستور
نمیگیرد.
اگر وام مسکنتان با نرخ پایین باشد، اصلاً حاضر نخواهید شد تحت هیچ شرایطی این
نرخ را با یک نرخ بسیار بالاتر عوض کنید. این همان چیزی است که سوئدیها قدرش
را میدانند.
ما معمولاً وقتی درباره اقتصاد حرف میزنیم، به چیزهایی فکر میکنیم که جلوی
چشممان هستند: قیمت بنزین، قیمت مواد غذایی، قیمت سفر، قیمت برق.
اما بزرگترین هزینه زندگی طبقه متوسط هر جامعه، هزینه وام مسکن است. در حالی که
همیشه میتوان در
مصرف بنزین و مواد غذایی و سفر و برق و... صرفهجویی کرد، اما هزینه وام مسکن قابل
صرفهجویی نیست و باید تا کرون و دلار آخر و در مهلت مقرر و بدون یک روز تاخیر پرداخت شود.
اگر کسی چند میلیون کرون وام داشته باشد، حتی یک درصد اختلاف در نرخ بهره
میتواند هزاران کرون در سال تفاوت ایجاد کند و در چنین شرایطی، یک مسافرت چند
کرون ارزانتر و ارزش کرون بالاتر چندان معامله خوبی به نظر نمیرسد و
چنگی به دل نمی زند.
و به همین دلیل هم هست که سوئدیها چندان از شرایط خود ناراضی نیستند.
اگرچه بانک مرکزی سوئد برای ایجاد تعادل میان کنترل نرخ تورم و حفظ ارزش کرون
سوئد از افزایش نرخ بهره در آینده خبر داده است، اما خطر یک بهره ۷،۲۸ درصدی به
مانند آمریکا در آینده نزدیک وام دارندگان سوئدی را تهدید نمیکند. چرا؟ چون سوئد در
میان کشورهای غربی دارای یکی از پایینترین بدهیهای ملی است و در نتیجه بر اقتصاد خود
کنترل بمراتب بیشتری دارد، در حالی که دولت آمریکا یک بدهی ۴۰ تریلیون دلاری دارد که
حتی در تصور نمیگنجد و بمانند یک بمب ساعتی عمل می کند که هیچکس از زمان
انفجار احتمالی آن خبر ندارد. این بی اعتمادی ایجاد می کند و به افزایش باز هم
بیشتر نرخ بهره ها دامن می زند.
یوران پرشون
نخستوزیر اسبق سوئد گفته است: «کشوری که مقروض است، هرگز آزاد نیست.»
با سپاس از: مرکز اطلاعات مهاجرین سوئد
تلفن تماس:

وب سایت:
www.immigrantinfo.se
استکهلمیان را در شبکه اجتماعی مورد علاقه خودتان دنبال کنید


اگر نظری در باره این مطلب دارید می توانید در زیر
آن را بیان کنید
|
www.stockholmian.com
©
2026
Stockholmian. All rights reserved.
تمامی حقوق برای
استکهلمیان محفوظ است. بیان شفاهی بخش یا تمامی یک مطلب از استکهلمیان در
رادیو, تلویزیون و مشابه آن با ذکر واضح "استکهلمیان دات کام" بعنوان منبع مجاز
است. هر گونه
استفاده
کتبی از بخش یا تمامی یک مطالب از استکهلمیان در سایتهای اینترنتی در
صورت قرار دادن لینک مستقیم و قابل کلیک به آن مطلب در استکهلمیان مجاز
بوده و در رسانه های چاپی نیز در صورت چاپ واضح
"استکهلمیان دات کام" بعنوان منبع مجاز است. |
|


